Погода на Камчатке 18 ноября: на севере края морозы ночью достигнут минус 36°С
Автопробег памяти жертв ДТП от партпроекта "Безопасные дороги" прошел на Камчатке
Финансы и здоровье оказались главными поводами для беспокойства россиян
Предприниматели увеличили спрос на гарантии и аккредитивы
Самые популярные новости ИА KamchatkaMedia 17 ноября
"Камчатскэнерго" получило паспорт готовности к зиме
Кузница медицинских кадров Камчатки отметила 90-летие
Сергей Меркулов: бюджет Камчатского края остаётся социально ориентированным
На Камчатке раскрыли схему трудоустройства на стройку нелегалов из Китая
Россия в поисках новых путей: сибиризация продолжается
Власти Камчатки выкупили 50 квартир в новом ЖК "Электрон" для социальных нужд
Столица Камчатки начнёт первый проект КРТ со сноса двух аварийных домов
Там, где прошло детство: жители Камчатки оценили перемены в экопарке "Дачный"
Тату‑мастера с Камчатки будут судить за оскорбление чувств верующих
Движение "Единой России" "За свободу наций!" определило направления международной работы

Рефинансирование ипотеки по-новому: кому теперь выгодно перекредитоваться

Кому новый закон о рефинансировании спасет миллион, а кому не даст ничего
Рефинансирование ипотеки по-новому: кому теперь выгодно перекредитоваться ИА PrimaMedia
Рефинансирование ипотеки по-новому: кому теперь выгодно перекредитоваться
Фото: ИА PrimaMedia
Нашли опечатку?
Ctrl+Enter

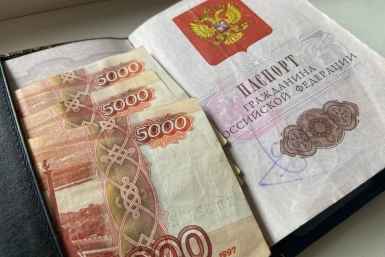
С 1 февраля 2026 года в России изменились правила рефинансирования комбинированной ипотеки. Об этом рассказал руководитель отдела ипотеки девелопера Level Group Юлиан Овечкин.

Ранее заемщики оформляли часть суммы под льготный процент, а другую часть под обычный. При рефинансировании вся сумма переводилась на рыночные условия, и экономический смысл терялся.
Сейчас же можно рефинансировать только “дорогую” часть ипотеки в одном банке. Льготную же часть разрешат оставить на прежних условиях. 

Однако рефинансирование все равно подходит не всем. Оно невыгодно, если срок кредита уже перевалил за середину. Проценты в основном выплачены, а новый договор обнулит график. Нет смысла переоформляться и при разнице ставок меньше одного процентного пункта. В этом случае расходы на сделку съедят экономию. 

Также не стоит связываться с рефинансированием при остатке долга менее миллиона рублей. Выгода окажется копеечной. Банки неохотно одобряют такие заявки заемщикам предпенсионного возраста, а процесс может затянуться.

Юлия Ситникова
229119
32
53
поделиться